永久居民与外国人购买新加坡公寓指南:ABSD、贷款与注意事项(华文)
新加坡永久居民(PR)和外国人可以买哪些房产?ABSD 要付多少?能不能用公积金、银行贷款怎么算?以 LinkTown Residences(后港中心 Hougang Central Residences)估算价格举例说明。
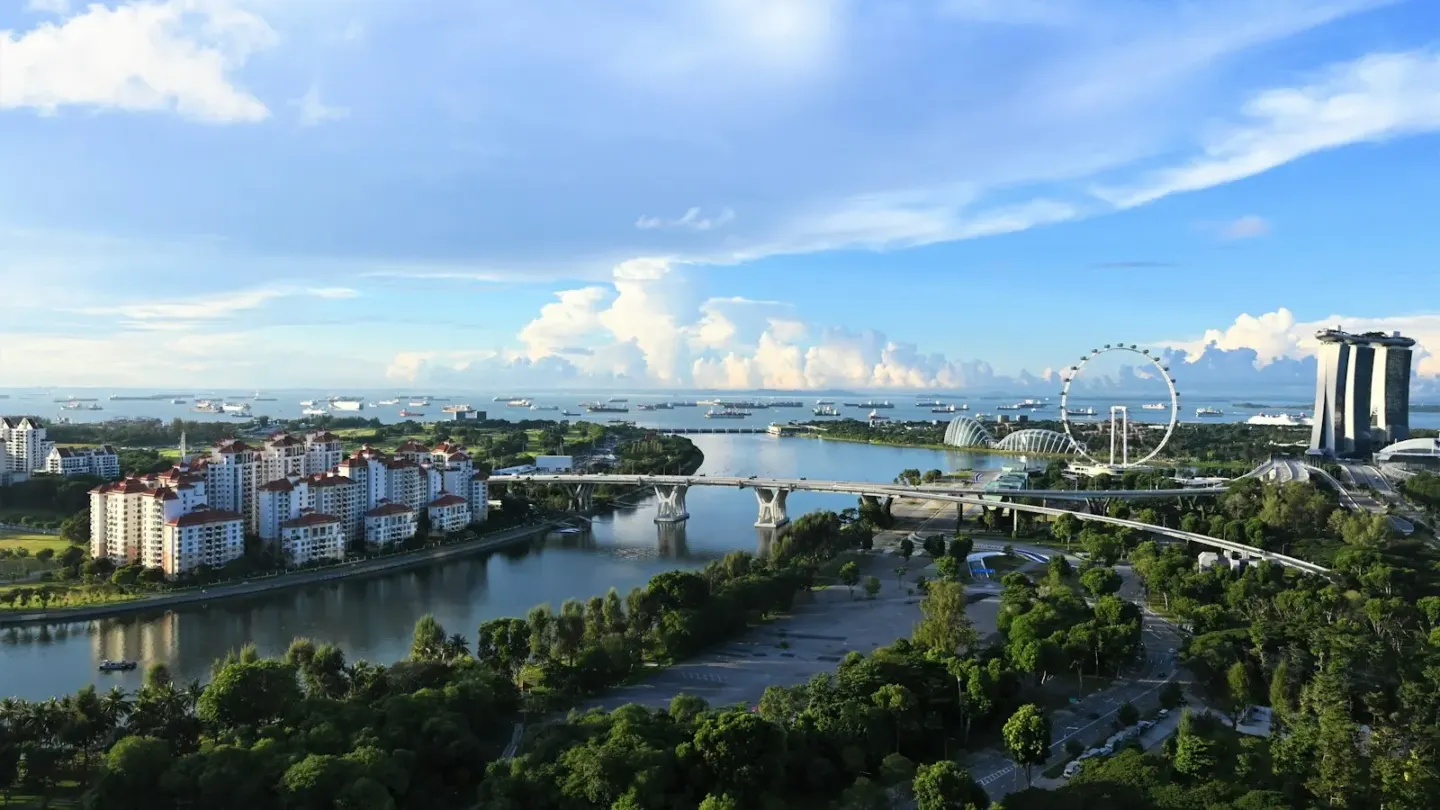
不少关注 LinkTown Residences(后港中心 Hougang Central Residences)的买家是新加坡永久居民(PR)或外国人。本文专门说明这两类买家的规定:能买什么房产、额外买方印花税(ABSD)怎么算、贷款和公积金有什么限制,并以项目的估算价格举例。一般购房流程和渐进式付款,请看我们的华文购房指南,这里不再重复。
一、可以买什么房产?
| 房产类型 | 永久居民 | 外国人 |
|---|---|---|
| 私人公寓(非有地住宅) | 可以,无需批准 | 可以,无需批准 |
| 有地住宅 | 须事先获得批准 | 须获得新加坡土地管理局(SLA)批准 |
LinkTown Residences 是混合用途政府售地上的私人公寓,不是执行共管公寓(EC),因此永久居民和外国人都可以直接购买。
二、额外买方印花税(ABSD)
| 买家身份 | 第一套 | 第二套 | 第三套及以上 |
|---|---|---|---|
| 新加坡公民(参考) | 0% | 20% | 30% |
| 永久居民 | 5% | 30% | 35% |
| 外国人 | 60% | 60% | 60% |
自由贸易协定国家
根据新加坡签订的自由贸易协定,以下买家可享有与新加坡公民相同的 ABSD 待遇:
- 冰岛、列支敦士登、挪威、瑞士的公民,以及这些国家的永久居民;
- 美国公民。
也就是说,一位美国公民购买第一套住宅,ABSD 为0%,而不是60%。符合条件的买家应在缴税前向 IRAS 确认。
联名购买
多人联名购买时,ABSD 按税率最高的买家身份计算。例如永久居民与外国人联名,一般按外国人的60%计算;永久居民与已拥有一套住宅的公民联名,则须比较双方适用的税率,取较高者。夫妻联名(至少一方为公民)另有减免或退还安排,是否适用请向 IRAS 核实。
三、以 LinkTown Residences 估算价格举例
项目官方价格尚未公布。以下以分析师预计的平均价每平方英尺约 S$2,500,以及发展商近期项目的参考面积计算(面积并非本项目的官方资料):
| 户型(参考面积) | 估算售价 | BSD | PR 首套 ABSD(5%) | 外国人 ABSD(60%) |
|---|---|---|---|---|
| 一房加书房(506 平方英尺) | S$1,265,000 | S$35,200 | S$63,250 | S$759,000 |
| 两房(678 平方英尺) | S$1,695,000 | S$54,350 | S$84,750 | S$1,017,000 |
| 三房(1,066 平方英尺) | S$2,665,000 | S$102,850 | S$133,250 | S$1,599,000 |
两房 BSD 计算:S$180,000×1% = S$1,800;S$180,000×2% = S$3,600;S$640,000×3% = S$19,200;S$500,000×4% = S$20,000;余额 S$195,000×5% = S$9,750;合计 S$54,350。永久居民第二套的 ABSD 为30%,以两房计为 S$508,500。可用印花税计算器试算其他情况。
以两房 S$1,695,000 为例,永久居民首次购房,签约阶段大约要准备:
- 购买选择权(OTP)订金5%:S$84,750(现金);
- 签买卖合约时再付15%:S$254,250(现金或公积金);
- BSD S$54,350 加 ABSD S$84,750,合计 S$139,100(一般须在签约后14天内缴付)。
同一单位若由外国人购买,ABSD 为 S$1,017,000,印花税合计 S$1,071,350,而且外国人一般没有公积金可用,首付和税款都要以现金支付。这是外国买家决定前必须认真衡量的成本。
对比之下,若买家是符合自由贸易协定条件的美国公民,而且这是名下第一套住宅,同一个两房单位的 ABSD 为零,只须缴付 BSD S$54,350。两者相差超过一百万新元,因此身份和国籍的核实,应该放在看房和选单位之前完成,而不是等到签约时才发现。
四、银行贷款与 TDSR
- 只能向银行贷款:私人公寓不能使用建屋局贷款。
- 贷款与估值比率(LTV):首个房屋贷款(年限不超过30年)最高75%,其中至少5%须付现金;第二个贷款45%,第三个及以上35%。
- 总偿债比率(TDSR):所有债务月供不得超过月收入的55%,银行以4%压力利率评估。私人公寓不受按揭偿还比率(MSR)限制。
- 外国人:银行可能采取更严格的审批,例如在收入认定、所需文件或贷款额方面,请事先向银行取得原则上批准(IPA)。
- 分期拨款:建造中的项目按工程进度拨款,建造期间只需为已拨出的部分付利息。常见配套有与 SORA 挂钩的浮动利率和通常锁定2至3年的固定利率。
估算例子:两房 S$1,695,000,贷款75%即 S$1,271,250,贷款30年,以4%压力利率计算,月供约 S$6,069。若无其他债务,按 TDSR 55% 推算,月收入约需 S$11,035 以上。实际以银行评估为准。更多内容见房屋贷款指南(英文)。
五、永久居民使用公积金(概要)
永久居民可以用公积金普通户头(OA)支付首付中现金以外的部分、BSD(先付现金后申请偿还)和每月房贷。使用额受估值上限和提款上限(估值上限的120%)约束,除非已预留基本退休存款;全额使用还要求剩余地契能覆盖最年轻买家至95岁。日后卖房时,已用公积金连同应计利息须退回户头。
六、其他注意事项
- 卖方印花税(SSD):据2025年7月宣布,2025年7月4日或之后购买的住宅,持有期为4年,一年内出售税率16%,之后依次为12%、8%、4%,满4年后无需缴付。持有期从行使 OTP 当天起算,因此入伙前转售(sub-sale)也可能要缴 SSD。请向 IRAS 核实。
- 身份变化:ABSD 按购买时的身份计算。若计划近期申请或转换身份,请先向 IRAS 了解影响。
- 汇款与文件:外国买家应提早安排资金汇入新加坡,并准备护照、收入证明等文件。
- 房产用途:自住或出租的打算会影响贷款和现金流规划,也决定房产税适用自住或非自住税率,建议提早与银行和中介讨论。
七、购房前检查清单
- 确认自己(及联名买家)的身份与名下住宅数量,算出适用的 ABSD 税率。
- 如属自由贸易协定国家,向 IRAS 确认是否享有公民待遇。
- 向银行申请原则上批准(IPA),了解可贷金额。
- 永久居民:查询公积金普通户头余额与可用额。
- 准备现金:5%订金、ABSD 和 BSD(外国人还包括全部首付)。
- 聘请律师,了解签约和缴税时限。
- 考虑持有期与 SSD,避免短期内被迫出售。
更多英文资料可参考永久居民购房指南(英文)和外国人购房指南(英文)。
以上规则以撰写时为准,请向IRAS/银行核实。所有价格均为估算,并非发展商公布的售价。
如果您是永久居民或外国买家,想在 LinkTown Residences 展厅预览和价格表公布时收到通知,欢迎登记意向。我们可以协助您整理预算问题,没有任何义务。