LinkTown Residences 购房指南:流程、印花税、付款与贷款(华文)
购买 LinkTown Residences(后港中心 Hougang Central Residences)新盘的完整步骤:登记、预览、EOI、选购日、OTP 与买卖合约,以及印花税、渐进式付款、银行贷款、公积金和组屋升级者时间安排。
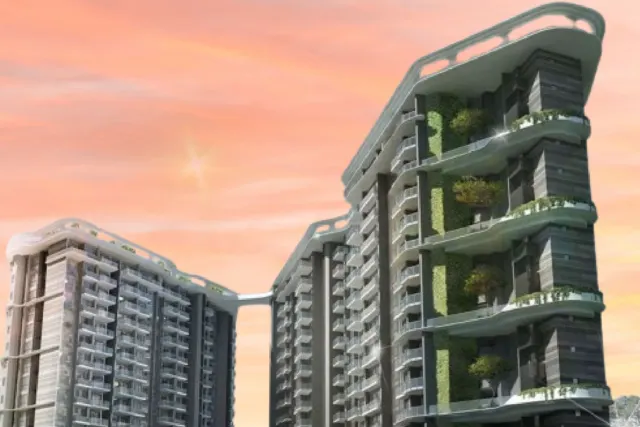
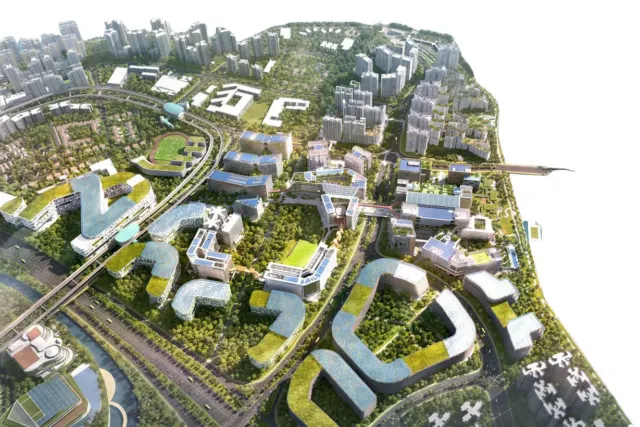
本文是一份新加坡买房实务指南,以 LinkTown Residences(后港中心 Hougang Central Residences)为例,重点说明买新盘的步骤、要准备多少钱、以及贷款和公积金怎么安排。项目本身的介绍(发展商、户型、交通、配套)请看我们的华文项目简介。
LinkTown Residences 是后港中心混合用途政府售地(GLS)上的私人公寓,约830个单位,地契99年,预计2027年初推出。官方价格、展厅地点与日期尚未公布。以下的数字都是根据公开规定和分析师估价所做的例子,仅供参考,请以税务局(IRAS)、公积金局(CPF)、建屋发展局(HDB)、金融管理局(MAS)及银行的最新规定为准。
一、新加坡买房流程:从登记到签约
- 登记意向:发展商公布预览安排前,先通过持牌中介登记,以便收到展厅开放、价格表和户型资料的通知。
- 展厅预览:参观展厅和模型,了解户型、朝向、楼层与价格区间。这时最好先向银行取得原则上批准贷款(IPA),确认预算。
- 提交意向书(EOI):一般附上一张以发展商为抬头的支票(金额按发展商要求,未入账则退还),表明想选购的户型。EOI 本身不保证买到单位。
- 选购日:按抽签或排队顺序进场选单位。建议事先准备两三个备选单位。
- 购买选择权(OTP):选定单位后支付5%订金,获得 OTP。
- 买卖合约(S&P):发展商寄出买卖合约,一般约8周内签署并支付另外15%,同时在期限内缴付印花税。
二、新加坡印花税:BSD 与 ABSD
买方印花税(BSD)按售价分级计算:
| 售价区间 | 税率 |
|---|---|
| 首 S$180,000 | 1% |
| 其次 S$180,000 | 2% |
| 其次 S$640,000 | 3% |
| 其次 S$500,000 | 4% |
| 其次 S$1,500,000 | 5% |
| 余额 | 6% |
额外买方印花税(ABSD)按买家身份和拥有的住宅数量计算:
| 买家身份 | 第一套 | 第二套 | 第三套及以上 |
|---|---|---|---|
| 新加坡公民 | 0% | 20% | 30% |
| 永久居民 | 5% | 30% | 35% |
| 外国人 | 60% | 60% | 60% |
联名购买时,ABSD 以税率最高的买家身份计算。根据自由贸易协定,冰岛、列支敦士登、挪威、瑞士的公民及永久居民,以及美国公民,享有与新加坡公民相同的 ABSD 待遇。
例子(以分析师估价计算,并非官方售价):
| 售价 | BSD | ABSD 例子 |
|---|---|---|
| S$1,700,000(约两房) | S$54,600 | 公民首套:S$0;永久居民首套:S$85,000 |
| S$2,700,000(约三房) | S$104,600 | 公民第二套:S$540,000(符合条件可申请退还) |
S$1,700,000 的 BSD 计算:1,800 + 3,600 + 19,200 + 20,000 + 10,000 = S$54,600。更多情况可使用我们的印花税计算器,或阅读英文的印花税指南。
三、渐进式付款表
购买建造中的新盘,一般采用渐进式付款(Progressive Payment Scheme),按工程进度分期付款。以售价 S$1,700,000 为例:
| 阶段 | 比例 | 金额 |
|---|---|---|
| 签 OTP | 5% | S$85,000 |
| 签买卖合约(约8周内) | 15% | S$255,000 |
| 地基完成 | 10% | S$170,000 |
| 钢筋混凝土框架 | 10% | S$170,000 |
| 墙体 | 5% | S$85,000 |
| 屋顶 | 5% | S$85,000 |
| 门窗、电线、水管 | 5% | S$85,000 |
| 停车场、道路、排水 | 5% | S$85,000 |
| 临时入伙准证(TOP) | 25% | S$425,000 |
| 法定竣工证书(CSC) | 15% | S$255,000 |
前两期(共20%)主要由买家以现金和公积金支付,之后的阶段一般由银行贷款按进度拨款。因为贷款是分阶段发放的,建造期间只需为已拨出的部分付利息,前几年的月供相对较轻。详见渐进式付款指南(英文)。
四、银行贷款:TDSR 与 LTV
- 只能向银行贷款:私人公寓不能使用建屋局贷款。
- 贷款与估值比率(LTV):首个房屋贷款(年限不超过30年)最高75%,其中至少5%须付现金;第二个贷款45%,第三个及以上35%。
- 总偿债比率(TDSR):所有债务的月供不得超过月收入的55%。银行评估私宅贷款时,会以4%的压力测试利率计算。私人公寓不受按揭偿还比率(MSR)限制。
- 配套选择:常见有与新加坡隔夜平均利率(SORA)挂钩的浮动利率,以及通常锁定2至3年的固定利率。锁定期后再融资(refinance)很常见。
估算例子:售价 S$1,700,000,贷款75%即 S$1,275,000,贷款30年。以4%压力利率计算,月供约 S$6,090;若没有其他债务,按 TDSR 55% 推算,家庭月收入约需 S$11,070 以上。实际批准金额以银行为准。可用贷款计算器试算不同情况。
五、公积金使用(概要)
- 普通户头(OA)可用于支付首付中现金以外的部分(最低5%现金除外)、BSD(先付现金后申请偿还)以及每月房贷。
- 使用上限受估值上限(VL)和提款上限(VL 的120%)约束;若已预留基本退休存款,可超出此上限继续使用。
- 要全额使用公积金,房产剩余地契须能覆盖最年轻买家至95岁。
- 日后卖房时,已用的公积金连同应计利息须退回公积金户头。
具体金额请登录公积金局网站或咨询公积金局。
六、组屋升级者:时间怎么安排?
后港本身就有大量组屋家庭,不少买家是组屋升级者。首先要确认组屋已满最低居住年限(MOP)。之后一般有两种做法:
- 先卖后买:先卖组屋,以首套房身份购买,公民无需缴付 ABSD,但可能需要过渡住所。
- 先买后卖:保留组屋,先买新盘,须先缴付第二套房的 ABSD(公民为20%)。已婚夫妇(至少一人为公民)若在规定期限内卖掉组屋,可申请退还。对建造中的房产,期限一般为新房取得 TOP 或 CSC(以较早者为准)后6个月内。
由于 LinkTown Residences 预计约2030至2031年竣工,先买后卖的家庭可以在建造期间继续住在组屋,但要预留足够现金缴付 ABSD。参考数据:2025年1月至11月,后港四房式组屋转售中位价约 S$675,000,五房式约 S$830,000。更详细的步骤请看我们的组屋升级者指南(英文)。
七、注意事项
- LinkTown Residences 不是执行共管公寓(EC),没有收入顶限和最低居住年限等 EC 限制,但售价按私人公寓定价。
- 项目名称尚未由发展商正式确认,网上也有“Linktown Residence”等写法。
- 价格、户型分配、设施、维修费和展厅地点均未公布,请勿轻信“内部价”或“保证单位”之类的说法。
- 学校距离请在地址确认后用 OneMap 核实1公里和2公里范围。
- 选购前先算清楚:订金、印花税、首付、律师费及建造期间的月供,并预留一定缓冲。
想第一时间收到展厅预览日期和价格表?欢迎登记意向,我们会在资料公布后通知您,不需要任何承诺。